Thuế Kinh Doanh Nhà Trọ 2026 Là Bao Nhiêu?
1. Kinh doanh nhà trọ được hiểu như thế nào?
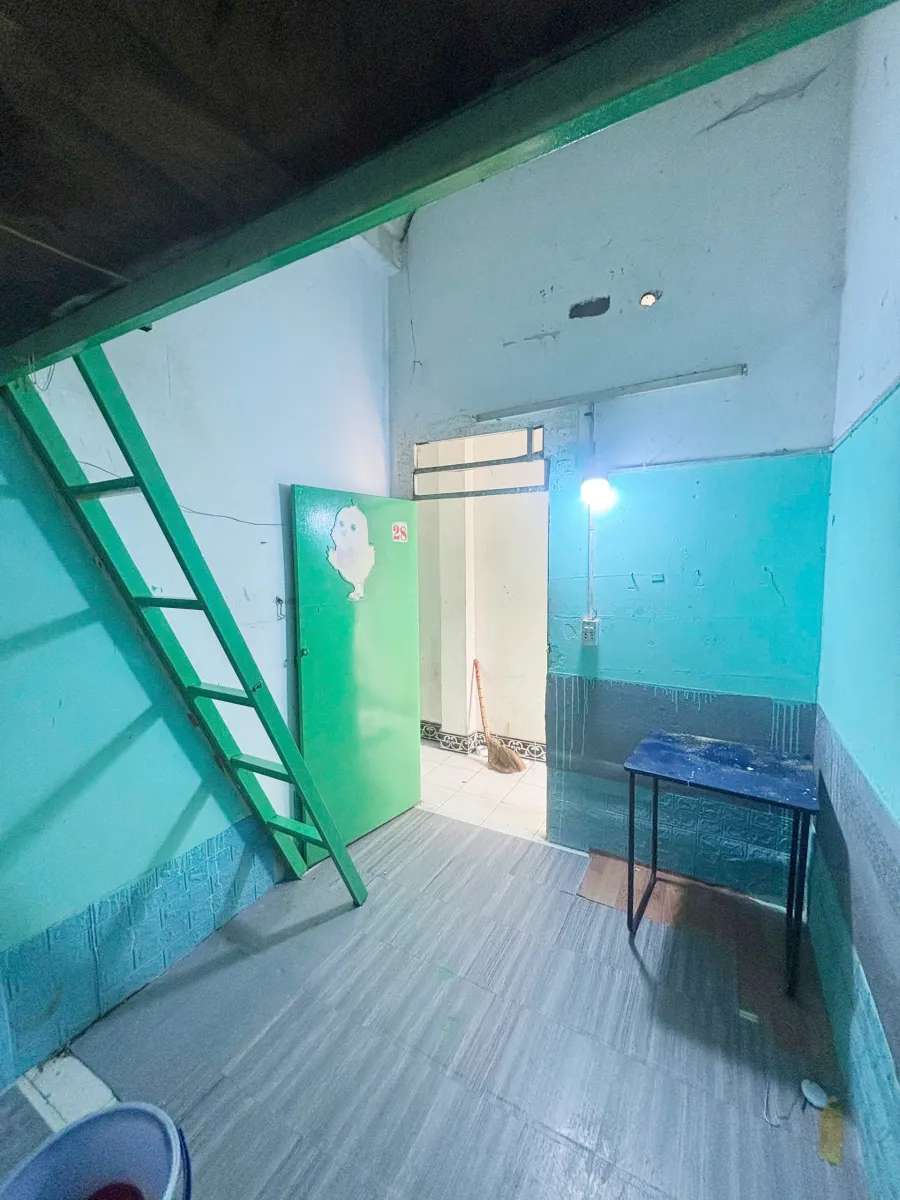
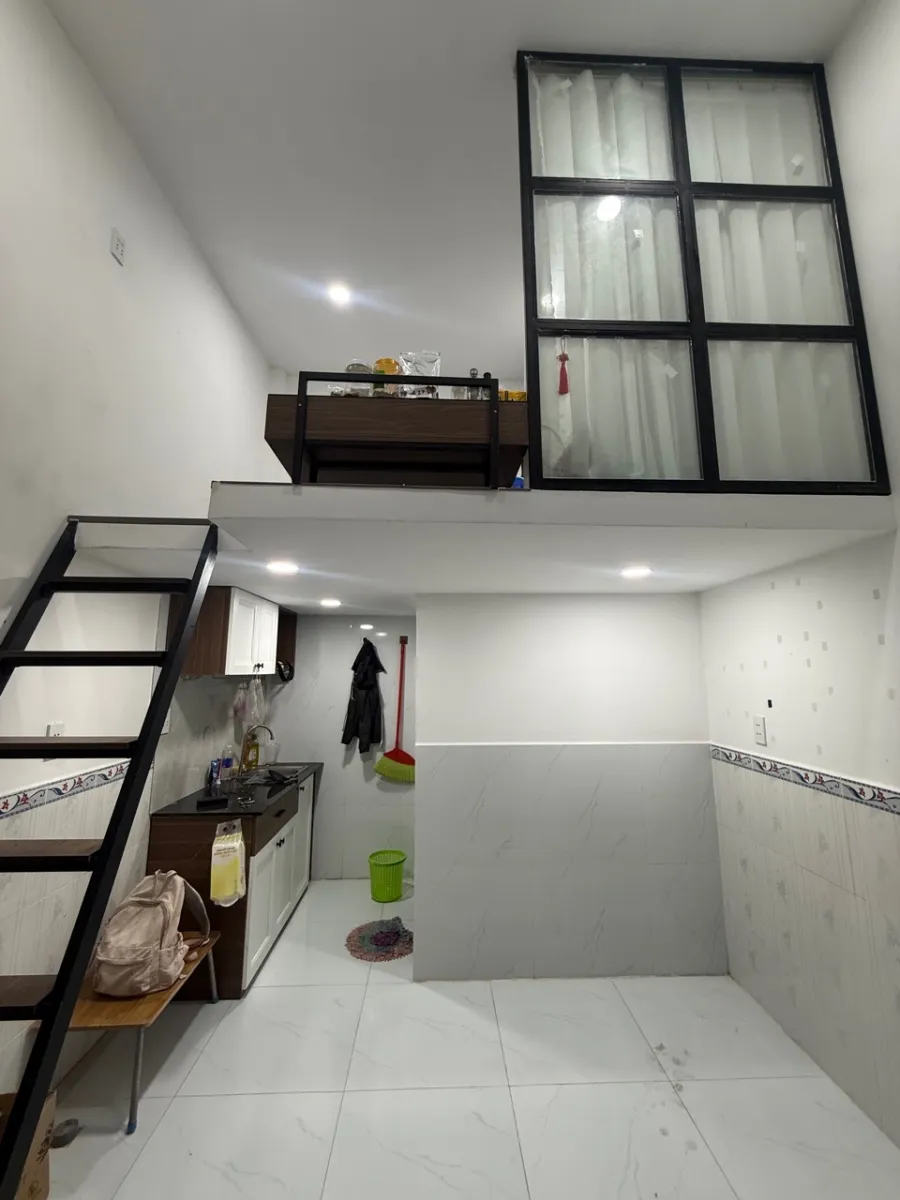
Kinh doanh nhà trọ là hoạt động cá nhân, hộ gia đình hoặc tổ chức sử dụng nhà, phòng trọ thuộc quyền sở hữu hoặc quyền khai thác hợp pháp của mình để cho người khác thuê và thu tiền theo thỏa thuận. Người thuê thường sử dụng phòng để sinh sống, học tập hoặc làm việc trong một khoảng thời gian nhất định, còn chủ trọ có trách nhiệm cung cấp chỗ ở và thực hiện các nghĩa vụ theo hợp đồng.
Hoạt động này có thể diễn ra dưới nhiều hình thức như cho thuê một vài phòng trong nhà, xây dựng dãy trọ để kinh doanh hoặc cho thuê cả căn nhà để người khác sử dụng. Tiền thuê thường được thu theo tháng, nhưng các bên cũng có thể thỏa thuận theo kỳ khác.
Về bản chất, cho thuê nhà trọ là một hình thức khai thác tài sản để tạo doanh thu. Tuy nhiên, cần phân biệt với dịch vụ lưu trú ngắn hạn như khách sạn, homestay hoặc nhà nghỉ, bởi đặc điểm phục vụ, thời gian lưu trú và cách tổ chức kinh doanh có thể khác nhau. Sự phân biệt này cũng có ý nghĩa khi xác định quy định pháp lý và nghĩa vụ thuế áp dụng.
2. Kinh doanh nhà trọ có phải nộp thuế không?
2.1 Những đối tượng nào có nghĩa vụ nộp thuế?
Nghĩa vụ thuế kinh doanh nhà trọ năm 2026 phụ thuộc vào chủ thể cho thuê, mô hình hoạt động và doanh thu thực tế. Không phải mọi chủ trọ đều áp dụng cùng một phương pháp tính thuế. Cá nhân cho thuê nhà trọ là người trực tiếp cho thuê phòng hoặc nhà thuộc quyền sở hữu, quyền khai thác hợp pháp của mình. Nghĩa vụ thuế được xác định theo quy định đối với hoạt động cho thuê bất động sản, căn cứ vào doanh thu và các điều kiện áp dụng.
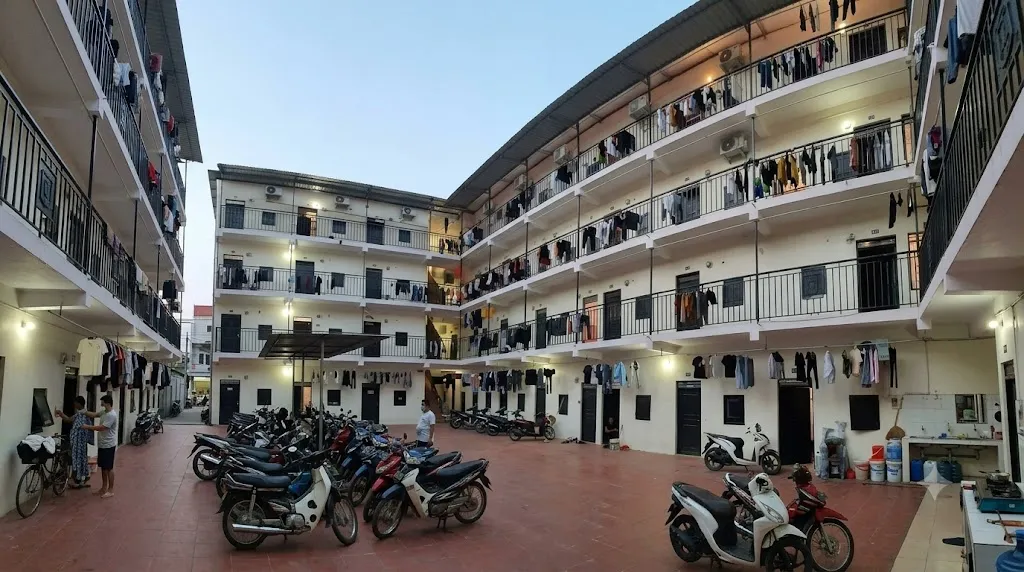
Hộ kinh doanh nhà trọ là mô hình được đăng ký để tổ chức hoạt động cho thuê. Chủ hộ có trách nhiệm thực hiện nghĩa vụ đăng ký, kê khai và nộp thuế theo quy định dành cho hộ kinh doanh, đồng thời tuân thủ các yêu cầu về quản lý doanh thu, hóa đơn nếu thuộc diện áp dụng.
Doanh nghiệp kinh doanh dịch vụ lưu trú như khách sạn, nhà nghỉ hoặc cơ sở lưu trú được tổ chức dưới hình thức doanh nghiệp sẽ thực hiện nghĩa vụ thuế theo chế độ dành cho doanh nghiệp, bao gồm các sắc thuế phát sinh từ hoạt động kinh doanh. Vì vậy, chủ trọ cần xác định đúng mô hình và bản chất hoạt động trước khi áp dụng ngưỡng doanh thu, phương pháp tính thuế hoặc thủ tục kê khai.
2.2 Doanh thu bao nhiêu thì phải nộp thuế trong năm 2026?
Theo quy định áp dụng từ ngày 01/01/2026, cá nhân và hộ kinh doanh có doanh thu từ hoạt động cho thuê bất động sản từ 1 tỷ đồng/năm trở xuống không phải nộp thuế giá trị gia tăng (GTGT) và thuế thu nhập cá nhân (TNCN). Khi tổng doanh thu vượt 1 tỷ đồng/năm, người cho thuê thuộc diện phải xác định và thực hiện nghĩa vụ thuế theo quy định. Ngưỡng này được điều chỉnh từ mức 500 triệu đồng lên 1 tỷ đồng theo Nghị định 141/2026/NĐ-CP.
Ví dụ: Một chủ trọ có 10 phòng, mỗi phòng cho thuê 4 triệu đồng/tháng và được thuê đủ 12 tháng sẽ có doanh thu:
10 phòng × 4.000.000 đồng × 12 tháng = 480.000.000 đồng/năm
Nếu đây là toàn bộ doanh thu thuộc diện xác định ngưỡng, chủ trọ chưa phát sinh số thuế GTGT và TNCN phải nộp. Ngược lại, nếu tổng doanh thu cho thuê đạt 1,2 tỷ đồng/năm, chủ trọ cần tính thuế theo phương pháp áp dụng đối với hoạt động của mình.
⚠️ Lưu ý: Không phải nộp thuế không đồng nghĩa với việc được miễn mọi nghĩa vụ quản lý thuế. Cá nhân cho thuê bất động sản có doanh thu từ 1 tỷ đồng/năm trở xuống vẫn phải thực hiện thông báo doanh thu và tài khoản thanh toán theo quy định. Ngoài ra, cần phân biệt hoạt động cho thuê bất động sản với kinh doanh dịch vụ lưu trú để xác định đúng phương pháp tính thuế.
3. Các loại thuế kinh doanh nhà trọ năm 2026
Khi kinh doanh nhà trọ, chủ cho thuê cần xác định đúng các khoản thuế phát sinh theo mô hình hoạt động và doanh thu thực tế. Đối với cá nhân, hộ kinh doanh cho thuê bất động sản, hai sắc thuế chính là thuế giá trị gia tăng (GTGT) và thuế thu nhập cá nhân (TNCN). Riêng doanh nghiệp kinh doanh dịch vụ lưu trú sẽ áp dụng chế độ thuế dành cho doanh nghiệp.
3.1 Thuế giá trị gia tăng (GTGT)
Thuế GTGT là khoản thuế áp dụng đối với hoạt động cho thuê bất động sản khi doanh thu vượt ngưỡng chịu thuế theo quy định. Từ ngày 01/01/2026, cá nhân, hộ kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống không thuộc diện chịu thuế GTGT đối với hoạt động này.
Trường hợp doanh thu trên 1 tỷ đồng/năm, hoạt động cho thuê bất động sản áp dụng phương pháp tính trực tiếp trên doanh thu với tỷ lệ 5%. Số thuế GTGT được xác định trên doanh thu tính thuế theo quy định, không chỉ tính trên phần doanh thu vượt ngưỡng.
📌 Ví dụ tính thuế GTGT kinh doanh nhà trọ
Một chủ trọ có 20 phòng, mỗi phòng cho thuê với giá 5 triệu đồng/tháng. Giả sử tất cả các phòng đều được thuê đủ 12 tháng, doanh thu cho thuê trong năm là:
Nếu hoạt động này thuộc diện áp dụng thuế GTGT theo phương pháp trực tiếp với tỷ lệ 5% trên doanh thu, số thuế GTGT phải nộp được tính như sau:
Như vậy, chủ trọ có doanh thu 1,2 tỷ đồng/năm sẽ phải nộp 60 triệu đồng thuế GTGT theo giả định trên. Đây là ví dụ minh họa cách tính, chưa bao gồm thuế TNCN và các nghĩa vụ khác nếu phát sinh.
3.2 Thuế thu nhập cá nhân (TNCN)
Thuế TNCN là khoản thuế tính trên thu nhập từ hoạt động cho thuê bất động sản của cá nhân. Theo chính sách áp dụng năm 2026, cá nhân có tổng doanh thu cho thuê bất động sản từ 1 tỷ đồng/năm trở xuống không phải nộp thuế TNCN đối với hoạt động này.
Khi doanh thu vượt 1 tỷ đồng/năm, thuế TNCN được tính theo tỷ lệ 5% trên phần doanh thu tính thuế sau khi trừ mức 1 tỷ đồng theo quy định. Nếu cá nhân có nhiều bất động sản cho thuê, tổng mức được trừ không quá 1 tỷ đồng/năm đối với tất cả hợp đồng.
Ví dụ tính thuế TNCN kinh doanh nhà trọ năm 2026
Ví dụ: Một chủ trọ có 20 phòng, mỗi phòng cho thuê với giá 5 triệu đồng/tháng. Giả sử tất cả các phòng đều được thuê đủ 12 tháng, tổng doanh thu cho thuê trong năm là:
Tổng doanh thu năm
20 × 5.000.000 × 12 = 1.200.000.000 đồng/năm
Theo phương pháp tính thuế TNCN đối với hoạt động cho thuê bất động sản áp dụng năm 2026, số thuế được xác định bằng 5% trên phần doanh thu vượt ngưỡng 1 tỷ đồng/năm.
Bước 1: Xác định phần doanh thu tính thuế TNCN
1.200.000.000 − 1.000.000.000 = 200.000.000 đồng
Bước 2: Tính số thuế TNCN phải nộp
200.000.000 × 5% = 10.000.000 đồng/năm
KẾT QUẢ
Thuế TNCN phải nộp: 10.000.000 đồng/năm
Lưu ý: Với doanh thu cho thuê 1,2 tỷ đồng/năm, chủ trọ phải nộp 10 triệu đồng thuế TNCN theo giả định trên. Khoản thuế này được tính riêng với thuế GTGT và chưa bao gồm các nghĩa vụ khác nếu phát sinh.
3.3 Lệ phí môn bài năm 2026 có còn áp dụng không?
Từ ngày 01/01/2026, việc thu, nộp lệ phí môn bài chính thức được bãi bỏ theo Nghị quyết 198/2025/QH15. Vì vậy, chủ nhà trọ không cần tính lệ phí môn bài như một khoản phải nộp định kỳ trong năm 2026.
Tuy nhiên, việc bãi bỏ lệ phí môn bài không đồng nghĩa với việc miễn thuế GTGT, TNCN hoặc các nghĩa vụ kê khai khác nếu hoạt động cho thuê thuộc diện phải thực hiện.
3.4 Những khoản thuế, phí khác có thể phát sinh
Ngoài hai sắc thuế chính, chủ trọ có thể phát sinh các nghĩa vụ khác tùy theo mô hình kinh doanh. Chẳng hạn, doanh nghiệp kinh doanh nhà trọ hoặc dịch vụ lưu trú phải thực hiện nghĩa vụ thuế theo chế độ doanh nghiệp, bao gồm thuế GTGT, thuế thu nhập doanh nghiệp và các khoản liên quan nếu phát sinh.
Bên cạnh đó, các khoản phí, lệ phí về đăng ký kinh doanh, phòng cháy chữa cháy hoặc điều kiện hoạt động cần được xem xét riêng theo quy định áp dụng. Đây không phải là các khoản thuế GTGT hay TNCN và không nên cộng chung vào công thức tính thuế cho thuê nhà trọ.
Lưu ý: Chủ trọ cần phân biệt hoạt động cho thuê bất động sản với dịch vụ lưu trú ngắn hạn để xác định đúng chính sách thuế. Đồng thời, dù doanh thu chưa vượt ngưỡng chịu thuế, cá nhân cho thuê vẫn có thể phải thực hiện nghĩa vụ thông báo doanh thu và thông tin tài khoản thanh toán theo quy định.
4. Cách tính thuế kinh doanh nhà trọ 2026
Để tính thuế kinh doanh nhà trọ năm 2026, chủ trọ cần xác định tổng doanh thu cho thuê trong năm, đối chiếu với ngưỡng chịu thuế và áp dụng công thức tương ứng. Theo quy định hiện hành, cá nhân, hộ kinh doanh cho thuê bất động sản có doanh thu từ 1 tỷ đồng/năm trở xuống không phải nộp thuế GTGT và TNCN. Khi doanh thu vượt 1 tỷ đồng/năm, hai khoản thuế được tính theo phương pháp dưới đây.
4.1. Xác định doanh thu cho thuê nhà trọ
Doanh thu cho thuê được xác định từ số tiền cho thuê theo hợp đồng và các khoản thu thuộc doanh thu tính thuế theo quy định. Đối với nhà trọ thu tiền hằng tháng, chủ trọ có thể tính doanh thu dự kiến bằng công thức:
Doanh thu năm = Tổng tiền thuê phòng mỗi tháng × Số tháng cho thuê
Ví dụ, một dãy trọ có 20 phòng, giá thuê 5 triệu đồng/phòng/tháng và được thuê đủ 12 tháng:
20 × 5.000.000 × 12 = 1.200.000.000 đồng/năm.
Nếu có phòng trống, thay đổi giá thuê hoặc hợp đồng chỉ kéo dài một phần năm, chủ trọ cần căn cứ vào doanh thu thực tế và quy định xác định doanh thu tính thuế, thay vì mặc định tất cả phòng đều được thuê đủ 12 tháng.
4.2. Công thức tính thuế GTGT
Đối với hoạt động cho thuê bất động sản thuộc diện chịu thuế, thuế GTGT được tính theo tỷ lệ 5% trên doanh thu tính thuế.
Thuế GTGT phải nộp = Doanh thu tính thuế × 5%
Điểm cần lưu ý là khi doanh thu vượt ngưỡng 1 tỷ đồng/năm, thuế GTGT được tính trên toàn bộ doanh thu tính thuế, không chỉ tính trên phần vượt 1 tỷ đồng.
4.3. Công thức tính thuế TNCN
Thuế TNCN đối với hoạt động cho thuê bất động sản được tính bằng 5% trên phần doanh thu vượt ngưỡng 1 tỷ đồng/năm.
Thuế TNCN phải nộp = (Doanh thu tính thuế − 1.000.000.000 đồng) × 5%
Công thức này áp dụng khi doanh thu vượt 1 tỷ đồng/năm. Nếu doanh thu từ 1 tỷ đồng trở xuống, số thuế TNCN phải nộp bằng 0. Trường hợp cá nhân có nhiều bất động sản cho thuê, tổng mức doanh thu được trừ khi tính thuế TNCN không quá 1 tỷ đồng/năm theo quy định.
4.4. Ví dụ tính tổng thuế kinh doanh nhà trọ
Giả sử một chủ trọ có 20 phòng, mỗi phòng cho thuê 5 triệu đồng/tháng và tất cả đều được thuê đủ 12 tháng.
Tổng doanh thu năm là: 20 × 5.000.000 × 12 = 1.200.000.000 đồng.
|
Khoản mục |
Cách tính |
Kết quả |
|
Doanh thu năm |
20 × 5 triệu × 12 tháng |
1.200.000.000 đồng |
|
Thuế GTGT |
1.200.000.000 × 5% |
60.000.000 đồng |
|
Doanh thu tính thuế TNCN |
1.200.000.000 − 1.000.000.000 |
200.000.000 đồng |
|
Thuế TNCN |
200.000.000 × 5% |
10.000.000 đồng |
|
Tổng thuế GTGT và TNCN |
60.000.000 + 10.000.000 |
70.000.000 đồng/năm |
Như vậy, theo giả định trên, chủ trọ có doanh thu 1,2 tỷ đồng/năm sẽ phát sinh tổng cộng 70 triệu đồng thuế GTGT và TNCN. Đây là ví dụ minh họa, chưa xét đến các tình huống đặc biệt về doanh thu, hợp đồng hoặc nghĩa vụ thuế khác.
4.5. Bảng tham khảo thuế theo mức doanh thu
Bảng dưới đây giúp chủ trọ hình dung sự khác biệt giữa các mức doanh thu, với giả định toàn bộ doanh thu thuộc hoạt động cho thuê bất động sản và áp dụng cùng phương pháp tính thuế.
|
Doanh thu năm |
Thuế GTGT |
Thuế TNCN |
Tổng thuế |
|
480 triệu đồng |
0 đồng |
0 đồng |
0 đồng |
|
800 triệu đồng |
0 đồng |
0 đồng |
0 đồng |
|
1 tỷ đồng |
0 đồng |
0 đồng |
0 đồng |
|
1,2 tỷ đồng |
60 triệu đồng |
10 triệu đồng |
70 triệu đồng |
|
1,5 tỷ đồng |
75 triệu đồng |
25 triệu đồng |
100 triệu đồng |
|
2 tỷ đồng |
100 triệu đồng |
50 triệu đồng |
150 triệu đồng |
Lưu ý: Ngưỡng 1 tỷ đồng là ngưỡng xác định nghĩa vụ thuế, không có nghĩa mọi khoản thu của chủ trọ đều được tự động loại trừ khi tính doanh thu. Các khoản tiền điện, nước, phí dịch vụ, tiền đặt cọc và khoản thu hộ cần được xem xét theo bản chất giao dịch, hợp đồng và quy định thuế áp dụng. Chủ trọ cũng cần phân biệt hoạt động cho thuê bất động sản với dịch vụ lưu trú để tránh áp dụng sai tỷ lệ thuế.
5. Kết luận
Thuế kinh doanh nhà trọ 2026 cần được xác định dựa trên mô hình hoạt động, doanh thu thực tế và phương pháp tính thuế đang có hiệu lực. Chủ trọ nên chủ động theo dõi các khoản thu, lưu trữ hợp đồng, chuẩn bị hồ sơ và thực hiện kê khai đúng thời hạn để hạn chế rủi ro pháp lý. Bên cạnh việc cập nhật chính sách thuế, quản lý hoạt động cho thuê khoa học cũng giúp chủ trọ kiểm soát kinh doanh hiệu quả hơn. Với ứng dụng Trọ Mới Pro, bạn có thể quản lý phòng trống, hợp đồng, khách thuê và doanh thu trên cùng một nền tảng, thuận tiện tổng hợp thông tin khi cần. Tải Trọ Mới Pro trên CH Play hoặc App Store để bắt đầu quản lý nhà trọ dễ dàng hơn.
Tin mới đăng